- 取締役 CFO
本社企画グループ担当 - 飯田 健司
ページの先頭です。
2026年3月期の連結業績は概ね順調に推移し、売上高は前期比3.1%増の1,945億円、営業利益は同20.4%増の87億円、親会社株主に帰属する当期純利益は同4.2%増の91億円となりました。ミスタードーナツ事業を主力とするフードグループは過去最高の実績を更新するなど、好調な状況が続いた一方で、訪販グループについては、増収減益となりました。これは原材料や重油価格の高騰といった外部要因に加え、新商品「ケース付きモップクリーナー」が想定以上に好評で、当社から加盟店に出荷する時点で原価を一括計上するため、先行投資のような形で売上原価率を押し下げました。原価の先行計上は後から回収できる部分ですが、原材料価格の高騰については、中東情勢や為替変動の先行きが不確実な中で課題であると認識しています。仮に4、5月の状態が1年続けば、フードグループも含めて原価は全体的に0.3%程度上昇すると試算しており、訪販グループを中心に原価の効率化に向けたプロジェクトを立ち上げ、収益率改善に向けた施策を進めてまいります。
現行の中期経営方針の初年度としての進捗評価という視点では、事業部門の努力もあり、各事業戦略は概ね計画通りに進捗しトップラインを伸ばせた点はとてもよかったと評価しています。キャッシュ・アロケーションに関しては、M&AとDX戦略投資が計画より後ろ倒しとなっていす。M&Aは相手先の存在あっての話ですが、DX戦略に関しては、一部、大規模なレガシーシステムのクラウドへの移行などが当初計画より若干遅れており、そこへの投資が後ろ倒しとなる見込みです。
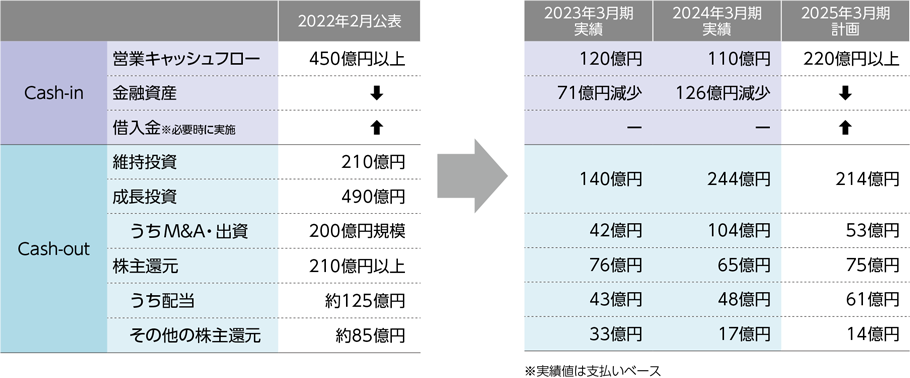
キャッシュ・アロケーションに関しては、3ヵ年のキャッシュ・フローを上回る積極的な投資計画を立てています。M&A投資約200億円を含め、成長投資に300億円規模を振り向けることとしており、キャッシュ・アロケーションの中でも成長投資は最優先事項です。成長投資を通じて業績を向上させることが、必然的に株主還元の拡充にもつながると考えています。M&Aに関しては、毎月2回、新規事業開発部、訪販グループ、フードグループの戦略部門、経営企画部、経理部が参加する「M&A検討会」にて案件ごとに精査を進めています。同会議は、M&Aを実施した場合、その後の進捗状況のモニタリングも行います。M&Aは、小規模な案件に数多く投資をするよりも、相応のリターンが期待できる100~200億円規模の案件にしっかりと投資をできればと考えていますが、100億円超の規模での案件は数も少なく、決断のためのハードルも高くなります。しかし「M&A検討会」では日々、さまざまな案件の検討を進めており、この中期経営方針の期間内に何らかの成果を示すべく取り組んでまいります。
成長投資に際しては、ある一定額を超える投資案件は、取締役会の執行機関である「投資評価会議」で毎月1回、内容を精査しています。投資判断においては、期待収益率のほか、投資回収期間が10年を超えないことなどの目安を設けており、また撤退基準についても投資案件ごとに検討時から決定することとしています。また投資後の進捗モニタリング機能も同会議が担っています。
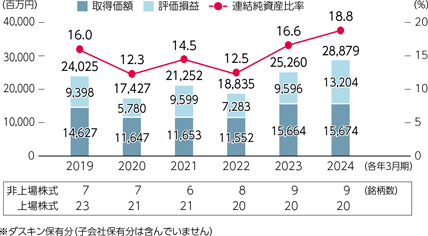
なお、こうした成長投資を支えるキャッシュ・フローとして、政策保有株式の縮減も進めています。毎年、取締役会にて株式保有の意義やその合理性の検証を議論した上で進めており、2027年度末に上場株式の保有比率を10%未満に抑えられるよう、具体的な銘柄・株数などを定めて進めています。
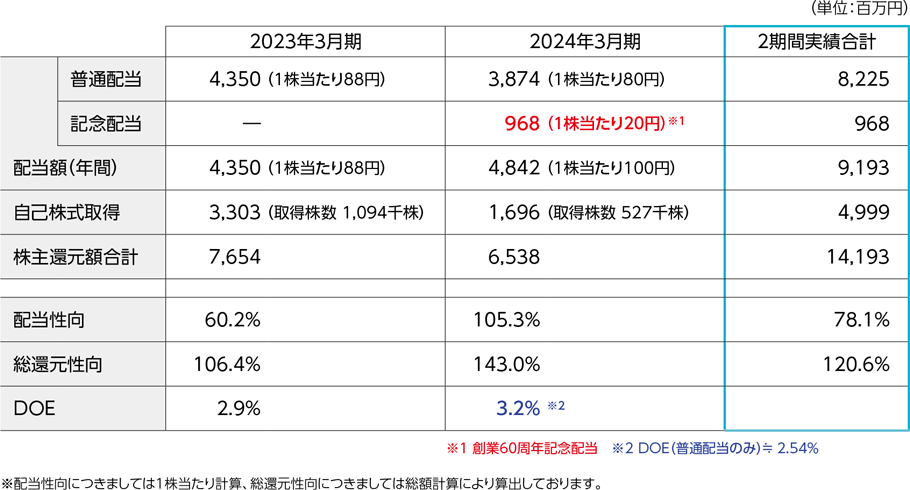
株主還元については、財務の健全性を維持しつつ業績に応じた適切な利益配分を行うことを基本方針としています。その上で配当方針については、連結配当性向60%または自己資本配当率(DOE)3.0%のいずれか高い額としています。また自己株式取得についても、機動的かつ柔軟に実施することを常に検討しております。
当社グループのバランスシートは、フランチャイズで事業を展開していることから、アセットが少ないことが特徴です。具体的に固定資産として保有しているものは、訪販グループのクリーンサービス事業が抱えている工場が占めています。
そのような中で、当社の2026年3月末の自己資本比率は、過去からの剰余金の積み上げによって、75.1%と前期末から0.7ポイント拡大しました。自己資本比率が高い点については資本市場との対話の中でもご指摘いただくことはありますが、フランチャイズの加盟店に何かあった際に、資金調達ニーズなども含めて経営をカバーできるようにしておく必要があることから、一定の財務の安定性の確保が不可欠であると考えています。現在、金融機関から「A」相当と試算されている財務格付を維持することなども勘案すると、7割程度の自己資本比率を維持することが妥当だと捉えています。
また、M&Aなど大規模な成長投資の際には、デット(返済義務のある有利子負債)の活用も否定しません。調達コストをカバーし、資本コストも大きく上回れるようであれば、デットも積極的に活用する方針であり、現時点では機動的に発動できる準備として、各金融機関とコミットメントライン契約を締結しています。
当社の株主資本コストはCAPM(資本資産価格モデル)で算定すると5%程度と認識しています。2026年3月末のROEは5.9%と資本コストを上回ってはいるものの、それで十分だとは思っていませんが、まずは当中計でのROE目標7%の達成を目指してまいります。
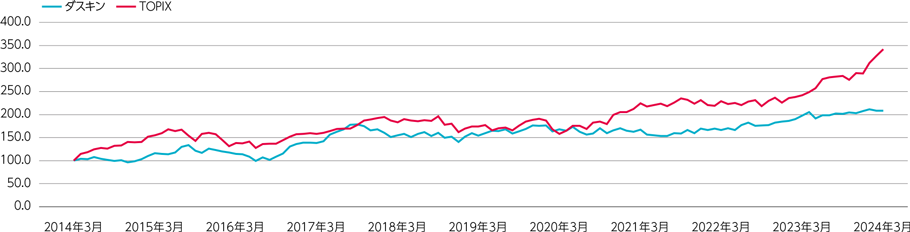
当社の株価純資産倍率(PBR)については、直近では1.3倍前後で推移するなど、ここ4年ほど1倍を上回る水準で推移しています。資本市場との対話にも積極的に努めていますが、ROEのさらなる向上を図ることで、PBRもより一層高めていきたいと考えています。
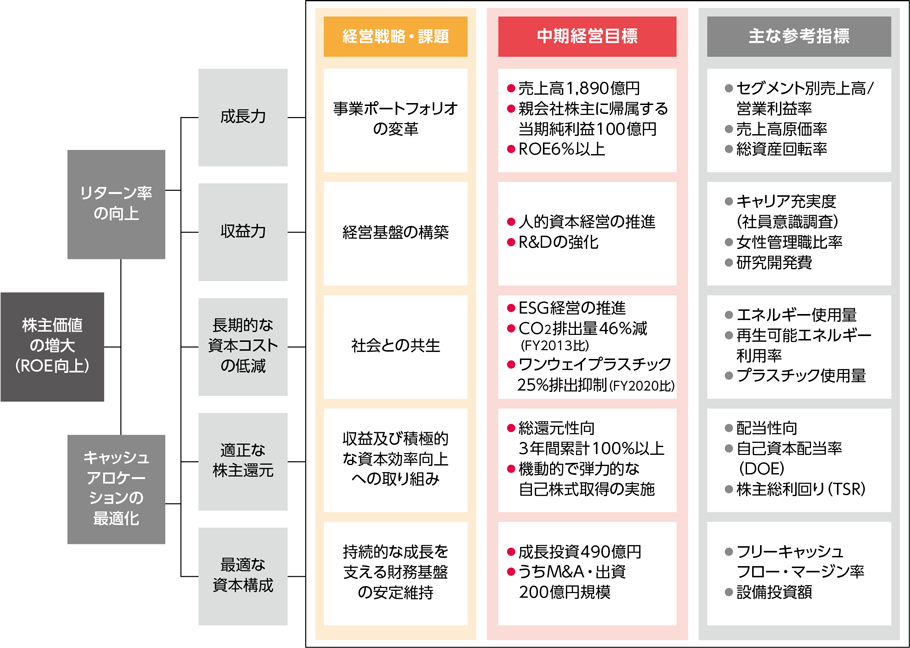
ROE向上に向けて最も重要なことは営業利益率を高めていくことだと捉えています。フードグループでは現状14.5%の営業利益率を確保していますが、訪販グループにおいては、現在の5%程度の営業利益率水準を8~9%程度まで引き上げていく必要があります。また若干厚めになっている自己資本についても適切な規模に圧縮すべく、自己株式の取得なども検討します。さらに総資産回転率についても現在0.9倍程度と低水準であり、改善していきます。
中計で掲げたROE目標7%以上は必達目標であり、さらに高い水準まで引き上げたいという気持ちで臨んでいます。ROE目標の達成に向けては、自己資本の圧縮で達成するのではなく、必要な成長投資を積極的に実行しながら、しっかりと利益率を上げることで達成することを最優先に取り組んでいきます。そして当社の持続的な成長をしっかりと実現することで、株主の皆様への還元もしっかり行っていきたいと考えています。ステークホルダーの皆様には引き続きご支援いただきますようよろしくお願い申し上げます。